なぜ投資をすると加速する?
私は30歳から資産運用を始めて、35歳で資産額が2,500万円に到達した。現金預金だけで、最初の1,000万円を作るのに約8年、投資を始めてから次の1,000万円を作るのに半分の約4年、次の500万円を作るのに約1年といった資産推移だ。
つまり、投資を始めてから約5年間で1,500万円を貯めた計算になる。
結果として、2,500万円に到達したとき、自分で財布から出したお金(元本)は1,900万円に対して、残りの「600万円」は投資したお金が勝手に増やしてくれた不労所得だった。
【筆者の資産形成のリアルなタイムライン】
・最初の1,000万円(現金預金のみ):約8年
・次の1,000万円(投資を開始):約4年(半分の期間)
・次の500万円:約1年
なぜこれほど加速度的にお金が増えるのか。
現金預金の場合、増えるスピードは常に一定の「直線」だ。一方で、スタート時点で1,000万円をすべて投資信託に移して運用した場合、あなたの代わりにお金が働いてくれる。
例えば、年利(7%)の投資信託で1,000万円を運用すれば、純利益は10年後で967万円、20年後で約2,870万円、30年後で約6,600万円にもなるのだ。
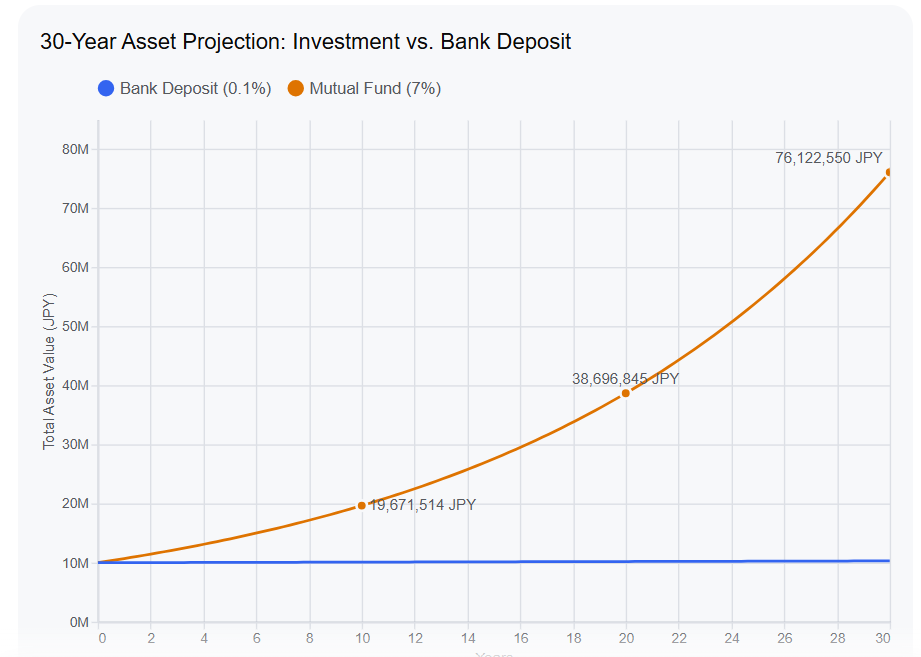
運用期間が長ければ長いほど、資産が大きくなればなるほど、この複利の力は加速度的に大きくなる。
投資をするだけで、数十年後の資産形成は大きな差になって表れてくる。ただ、現金預金するだけではもったいないのだ!
資産運用で大切なこと
感情に流されて資産運用の失敗を繰り返してきた私の経験談から言えることは、資産運用で大切なことは「余計なことはせず、できるだけ早く、多くの資金を市場平均に投資し続けること」だ。
いくら投資の知識を身に着けて、自分なりにタイミングを予想したり、恣意的な判断をしても市場平均を上回る成績を出し続けることはプロでも難しい。
「暴落するタイミングを見計らって、今は現金を貯めておこう」
「暴落の噂があるから一旦、利確して逃げよう」
これらのマーケットタイミングを計る行為は、結局、株価上昇の局面を逃し、本来、得られたはずの利益を取り逃がす結果に終わることになる。
資産形成でやるべきことは、これから紹介するいくつかの運用指針を守って、後はほったらかすだけだ。
資産運用はたったこれだけ!
NISAで積み立ての設定をする。
まずは何よりも先に、国の非課税制度である「NISA」の仕組みをフル活用しよう。
【新NISA】
・つみたて投資枠:年間上限120万円
・成長投資枠:年間上限240万円
(年間合計:360万円 / 生涯投資上限:1,800万円まで運用益が完全非課税)
満額である「月30万円(年360万円)」を現役公務員の月給から捻出するのは困難だと思うが、最初は無理のない金額から設定し、余力(ボーナスや貯蓄)に合わせて積立額を増やしていこう。
投資先は、手数料(信託報酬等)のコストが最安クラスで、時価総額加重平均型のインデックス投資信託を選ぶ。具体的には、以下の2択で十分。
・eMAXIS Slim全世界株式(オール・カントリー)
・eMAXIS Slim米国株式(S&P500)
どちらか片方を愚直に積み立てるだけで十分な資産形成になる。まずは暴落が来ても、数年後の回復を信じられる銘柄で、資産の土台を作ることに集中しよう。
余剰資金を一括投資する。
資産運用を始めた直後や、退職金などでまとまった資金が手元にある時は、自分の「リスク許容度」に応じて、適切な割合を市場に投入する。
理論上は、長期的に右肩上がりのインデックス投資においては、「少しでも早く一括投資した方が、最終的な利回りは高くなる」。
ただし、リスク資産には当然「元本割れ」のリスクがあり、相場の波によっては「資産の3割程度が消し飛ぶ大暴落」に直面することもある。例えば、1,000万円を投資していれば、一時的に700万円まで評価額が下がるケースだ。
多くの人は、この暴落局面で感情に流され、「今のうちに一旦売って、もっと底値になったら買い戻そう」という思考回路に陥る。しかし、株価の底値を見極めることはプロでも不可能だ。暴落時に狼狽売りをしてしまうと、その後に来る「株価急回復の局面」を取りこぼし、市場平均を大きく下回る最悪の結果を招く。
結論としては、もし暴落しても放置することを覚悟して、余剰資金は少しでも早く一括投資することが最適解だ。
余剰資金を一括投資する勇気がない場合(※代替案)
理論上は、一括投資が最適解だ。
とは言え、投資を始めた当時の私は、手元に現金が1,000万円程度あったものの、この大金を一気にリスク資産へ投入する勇気はなかった。実際、自分が暴落にどこまで耐えられるかは、経験してみないと分からなかったからだ。
もし当時の私と同じように一括投資に迷うのであれば、代替案として以下のステップを踏むことをおすすめする。(なお、投資効率は下がるので、あしからず)
- 初期フェーズ: 総資産の半分程度をリスク資産へ投資し、相場の値動きに慣れる。
- 中期フェーズ: 生活費の1年分の「生活防衛資金」を現金で確保し、残りを徐々にリスク資産へ投資。
- 完成フェーズ: 値動きに慣れてきたら、生活防衛資金以外の資産をほぼ100%リスク資産へ回す。
大金の一括投資にどうしても足がすくむなら、「新NISA枠を年間360万円(月30万円)のペースで、手元の余剰資金から最速で埋めていく」というアプローチが最適だ。
これなら、一括投資に近いスピード感を維持しつつ、毎月購入による最低限の時間分散(ドル・コスト平均法)の効果も得られるため、足元の相場環境に一喜一憂せずに済む。
さらに余裕があれば、特定口座で積み立ての設定をする。
NISAの非課税枠(360万円/年間枠、1,800万円/生涯枠)を使い切った後の受け皿として、まだ余剰資金がある場合は「特定口座」を利用する。
利益に対して約20%が課税されるが、いつでも引き出せる高い流動性がメリットだ。原則としては売却せず長期保有が望ましいが、どうしても急な現金が必要になった場合は、この特定口座の資産から優先して取り崩しを行おう。
定期的に資産配分について見直しする。
資産配分を決定し、インデックスファンドへの投資・積立を設定した後は、基本的に「ほったらかす」のが大原則だ。
見直しの頻度は、月に1回〜半年に1回程度で十分。
投資を始めた最初のうちは、嬉しさや不安から毎日スマホで証券口座を確認してしまうかもしれないが、「定期的なチェック以外は何もしないこと」。
なお、インデックス投資は、毎月の自動積立以外にやることがなく、日々の値動きが地味で感情的な刺激がないため、「退屈」だと感じるかもしれない。
つい、運用指針以外(個別株やタイミング投資など)のことをやりたくなるかもしれないが、どんどん投資効率を下げていく結果に繋がる。
資産運用で大切なことは「余計なことはせず、できるだけ早く、多くの資金を市場平均に投資し続けること」だ。
余計なことをしないために
どのインデックスファンドを買うべきか
全世界株式、S&P500、ナスダック100などインデックスファンドにはいろいろな銘柄があるが、どの銘柄を買うべきか悩まないだろうか。
私も相当、悩んだ末にオルカン1本を買い続けるという1つの結論に行き着いた。
「どのインデックスファンドを買うべきか」の答えは、正直、誰にも分からないのだが、もし、悩むくらいならあなたもオルカン1本に絞って買い続けてみるのをおすすめする。
下表は、過去10年間の主要なアセットクラスおよびインデックスファンドの年間リターンランキングだ。
| 順位 | 2017年 | 2018年 | 2019年 | 2020年 | 2021年 | 2022年 | 2023年 | 2024年 | 2025年 | 2026年 |
|---|---|---|---|---|---|---|---|---|---|---|
| 1位 | 新興国株 | 国内債券 | NASDAQ | NASDAQ | S&P500 | コモディティ | NASDAQ | NASDAQ | NASDAQ | 国内株式 |
| 2位 | NASDAQ | コモディティ | S&P500 | 新興国株 | オルカン | 国内債券 | S&P500 | S&P500 | S&P500 | NASDAQ |
| 3位 | S&P500 | 先進国債券 | オルカン | S&P500 | 国内株式 | オルカン | オルカン | オルカン | オルカン | S&P500 |
| 4位 | オルカン | 外国株式 | 国内株式 | オルカン | 新興国株 | S&P500 | 国内株式 | 国内株式 | 国内株式 | オルカン |
| 5位 | 国内株式 | 先進国株 | 新興国株 | 国内株式 | 先進国債券 | NASDAQ | 先進国債券 | 新興国株 | 先進国債券 | 現金/債券 |
この過去10年のランキングを見て、あなたはどう感じただろうか?
例えば、2017年には新興国株式が米国株を圧倒するトップに躍り出ている。また、株価が世界的に大暴落した2018年や2022年には、普段はリターンが低くて見向きもされない「国内債券」や「コモディティ(金など)」が、上位となっている。
2023年〜2025年にかけて異次元の暴騰を見せた「NASDAQ100」も、2022年にはマイナス30%を超える大暴落を経験し、最下位に沈んでいる。そして2026年には、急激な円高へのシフトをきっかけに、長年パッとしなかった日本株(国内株式)がトップを奪い返す局面もあった。
この10年の歴史が証明しているのは、「どんな時代でも、常に1位の銘柄は、存在しない」ということだ。
だからこそ、「どの銘柄を買うのが正解か」という誰にも分からない未来に頭を悩ませる必要はないのだ。
資産形成は、「何を買うか」よりも「暴落時でも信じて持ち続けられる銘柄に、現金をどれだけ割り振れるか」という投資の総額の勝負だ。
どれだけ利回りが高いファンドを選んでも、元本が100万円なら複利の力は100万円分しか働かない。リターンがマイルドでも、現金を徹底的にリスク資産に割り振って2,000万円を市場に投じている人には、絶対に勝てない。
「銘柄選びの迷いを捨てて、リスク資産の割合を最大化する」。これが、投資効率をほぼ満点にできる運用方法なのだ。
💡 私がオルカン1本を買い続ける理由
私はNISA枠すべてを「eMAXIS Slim全世界株式(オール・カントリー)」、いわゆるオルカンに投資している。
様々なセクターに分散されたオルカンは、各年ごとのトレンドに左右されず、平均点を取り続けてくれる。
ただ、株価上昇の局面において、オルカンはS&P500、ナスダック100などと比較すると上昇幅がマイルドで、少し物足りなさを感じることも少なくない。
それでも私がオルカンを買い続けるのは、「暴落局面でも、資産のほとんどをリスク資産として保有し続けられる銘柄は、オルカンしかない」と考えているからだ。
将来、もし米国のハイテクバブルが崩壊したり、米国以外の国(インドやアフリカ、あるいは日本など)が台頭してきたりした場合でも、オルカンなら自動的に中身の国やセクターを最適な割合に組み替えてくれる。
結局、未来にどの国が勝つかは誰にも分からない。過去のリターンが良くても、これからの未来も同じとは限らないからだ。
だからこそ「投資先になにを買うか」ではなく「リスク資産の割合を最大化する」ことこそが投資効率を最大化できる運用方法なのだ。
もし、迷うならあなたも「オルカン」をいう安牌を選んでみてはいかがだろうか。
リスク資産は株式だけのシンプル運用にしよう
資産運用を始めると、多くの人が「株式だけでなく、債券やゴールド、不動産などもバランスよく組み合わせた方がいいのだろうか」と悩み始める。
しかし、セミリタイアを目指す人が持つべきリスク資産は、「株式」の1種類だけで十分だ。
「株式+債券」「株式+ゴールド」のように、リスク資産の中で複数のアセットを組み合わせるアプローチは、一般に推奨されがちだが、個人投資家にとっては管理やリバランスの運用方法を複雑にし、かえって投資効率を下げる結果になりかねない。
もし、あなたが他のリスク資産を組み合わせたい理由が「株式だけだと値動きのリスクが大きくて怖いから」なのであれば、やるべきことは銘柄を増やすことではない。
「リスク資産(株式)の総額を減らし、その分、安全資産(現金)の割合を増やせばいい」
たったこれだけだ。
リスク管理の「複雑な方法」と「シンプルな正解」
| アプローチ | 具体的なやり方 | セミリタイア視点でのリアルな評価 |
|---|---|---|
| 複雑なやり方 (資産を分散する) | 投資信託に加えて「米国債券ファンド」や「ゴールド」を買い足し、値動きをマイルドにしようとする。 | 【非推奨】 管理する口座や銘柄が増えて、管理しづらくなる。相場が良い時に全体の足を引っ張る原因にもなる。 |
| シンプルな正解 (現金比率で調整) | リスク資産は「投資信託1本」に固定する。 怖ければ、手元の「現金預金」の額を多めに残す。 | 【おすすめ】 「現金:オルカン = 30:70」のように、比率を指先一つで変えるだけで、リスクの大きさを自由自在にコントロールできる。 |
「円預金=日本への集中投資」知っておくべき「円預金リスク」
「投資は元本割れのリスクがあるから、銀行に預金しておくのが一番安全だ」
そう思っている人も多いのではないだろうか。
しかし、「すべての資産を日本円の預金だけで持っていること」は、実は隠れたリスクになる。
日本円だけで資産を持つことには、以下の「2つの目減りリスク」が常に付きまとう。
- インフレ(物価上昇)リスク
銀行口座の数字は減らなくても、世の中のモノの値段が上がれば、円預金の「価値」は実質的に目減りする。例えば、100円で買えていたジュースが150円に値上がりしたとすれば、あなたの円の価値は3割下がったのと同じだ。 - 円安リスク
世界に対して日本円の価値が下がると、海外から輸入する食品、エネルギー、iPhoneなどのガジェット類の価格が引き上げられる。資産を日本円だけで持っているということは、「日本という1つの国の通貨」に全財産を集中投資しているのと同じ状態なのだ。
もし、投資を怖がって現金預金だけに固執していれば、せっかく貯めたお金の価値もインフレによって静かに目減りしていく。
だからこそ、リスク資産は世界や米国に分散されたインデックスファンドに割り振ることで、インフレからも、為替の変動からも、自分の資産を最もシンプルに守ることができる。
💡資産運用の第一歩として、まずは「ネット証券」でNISAの口座開設から始めよう。
地元の銀行や郵便局でもNISA口座を開設できるが、ネット証券と比べると、取扱商品が極端に少なかったり、手数料などのコストが割高な「ぼったくり商品」を勧められたりするため、おすすめしない。
ネット証券の双璧として、主に「SBI証券」と「楽天証券」の2つがあるが、私が公務員時代から現在まで、使い続けているのは「楽天証券」だ。
もし、あなたが普段から「楽天ポイント」を使っているなら、断然「楽天証券」をおすすめする。口座手数料などは無料で、月最大15万円まで楽天ポイントを貯められ、初心者でも直感的に使えて安心だ。
口座開設にかかる費用は「完全無料(0円)」で、スマホとマイナンバーカードがあれば、5分ほどで簡単に手続きが完了するので、ぜひ始めてみよう。
おわりに:一周回って、最初の運用方法に立ち返る
ここまで、私が資産2,500万円を築くまでに実践してきたインデックス投資について解説した。
投資は原則、「生活防衛資金を確保し、残りの余剰資金はインデックスファンドに委ねて、あとは徹底的にほったらかす」
資産運用で勝つためには、むしろ、「何もしないこと」こそが、資産効率をほぼ満点にする秘訣だ。
結局、様々な方法を試しながら失敗を重ねてきた私は、最初に学んだこのシンプルな運用が、最も効果的だったと実感している。
一度決めた方針をブレずに貫くためには、ベースとなる投資理論を身に付ける必要がある。もし、この運用方法に興味があるなら、以下の書籍を参考にしてほしい。
普通の人が資産運用で99点をとる方法とその考え方 [ Hayato Ito ]価格:1760円
(2026/10/18 16:58時点)
感想(4件)

次の記事では、公務員を年度途中退職した話を紹介する。私は13年間、勤めていた役所を、年度末の区切りを待たずに9月末の年度途中で辞めた。
「年度途中で辞めたら周りにどう思われるだろう」
もし、そんな風に年度途中で仕事を辞めることを躊躇している人がいるなら、心配いらない。
または、国は教えてくれない税金控除(前回の記事)の解説に戻る。
コメント